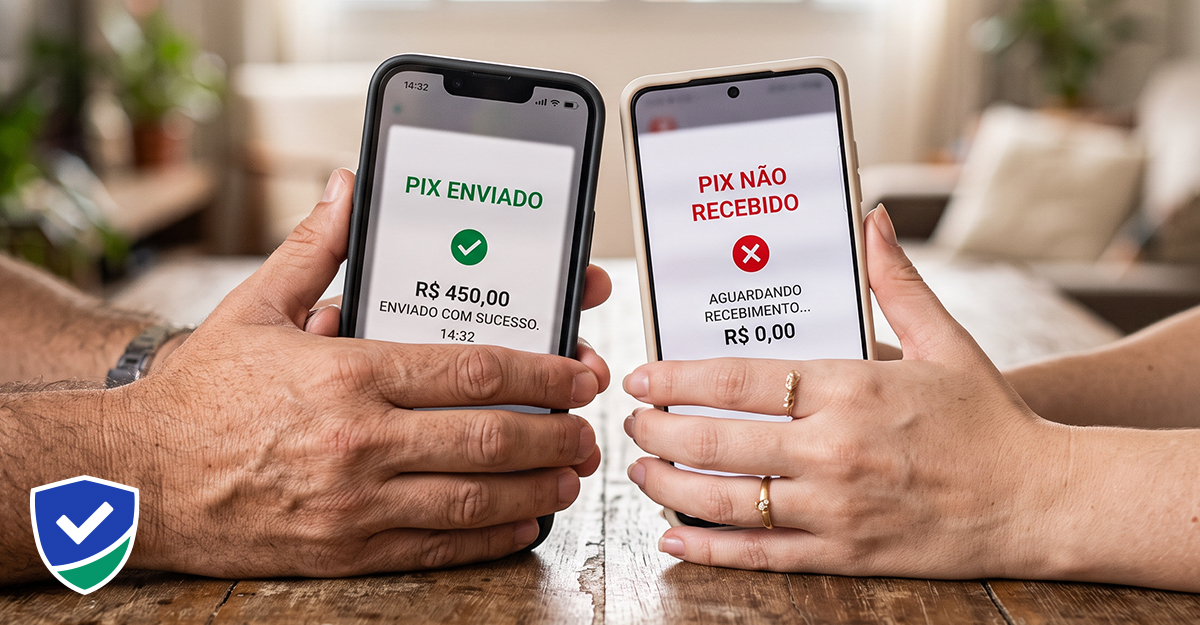

Em fevereiro de 2026, um cliente do Banco do Brasil pediu para o irmão transferir R$ 100 por Pix. O comprovante saiu na hora, com todos os dados certos. O dinheiro não saiu do lugar nenhum: não voltou para quem enviou, não chegou para quem devia receber. Cinco dias depois, o banco confirmou uma instabilidade em seus próprios sistemas e respondeu que o valor seria creditado “quando normalizar” — sem dizer quando isso aconteceria.
Esse caso não tem nada a ver com bloqueio antifraude. Quando um Pix cai em análise por suspeita de golpe, o aplicativo avisa e mostra um prazo. Aqui o problema é outro: o valor simplesmente não aparece, e a falha pode estar em três lugares diferentes: no banco de quem envia, no banco de quem recebe, ou no Sistema de Pagamentos Instantâneos (SPI), a infraestrutura do Banco Central que processa cada transação Pix em tempo real.
Saber qual dos três falhou muda a forma de resolver. E existe um prazo técnico, definido pelo próprio Banco Central, que serve de régua para saber se o que está acontecendo com o seu dinheiro é normal ou já é motivo para reclamar.
O prazo que o Pix tem para não travar
O Manual de Tempos do Pix, documento técnico do Banco Central que regula os prazos de liquidação do arranjo, estabelece que uma transação enviada pelo canal principal precisa ser processada em até 40 segundos. Se o sistema do banco recebedor está indisponível, existe um canal de contingência que estende esse prazo para até 45 minutos. Passado esse limite, a transação é rejeitada pelo próprio sistema. O dinheiro não deveria ficar em nenhum limbo por horas.
Na prática, é exatamente esse limbo que aparece nas reclamações. O caso do Banco do Brasil mostra a distância entre a regra e o que acontece quando um dos elos da cadeia falha depois que o valor já saiu da conta de quem pagou, mas antes de ser confirmado na conta de quem recebeu. O sistema foi desenhado para não deixar essa janela aberta — só que problemas internos do banco, fora do SPI, podem estourar esse prazo sem que exista um mecanismo automático e público que devolva o valor em um número fixo de horas.
É esse ponto que ainda carece de uma resposta oficial mais clara, e por isso este texto não vai citar um prazo de devolução que não encontrou confirmação em norma do Banco Central. A ressalva está detalhada no fim do artigo.
De quem é a responsabilidade quando o dinheiro some
O Mecanismo Especial de Devolução (MED), criado pelo Banco Central para tratar pedidos de estorno no Pix, prevê duas portas de entrada: fundada suspeita de fraude e falha operacional no sistema de tecnologia da informação de qualquer um dos participantes da transação. A segunda hipótese é a que interessa aqui. Ela reconhece, por norma, que bancos erram, e que esse erro gera obrigação de devolver.
A responsabilidade recai sobre quem falhou. Se o problema está no banco de quem enviou o Pix, cabe a ele resolver e, se for o caso, estornar. Se a falha é do banco recebedor, como no caso do Banco do Brasil, é essa instituição que precisa localizar o valor e completar o crédito. O SPI entra na conta só quando nenhum dos dois lados consegue apontar a causa, porque a falha estaria na própria infraestrutura do Banco Central, algo mais raro e que costuma virar nota oficial quando ocorre.
O que fazer com o comprovante em mãos
O primeiro passo não é abrir uma reclamação no Banco Central. É separar o comprovante da transação, com atenção especial ao código chamado end-to-end ID, a sequência que identifica aquele Pix específico dentro do sistema. É esse código, não o valor nem o horário, que o banco usa para rastrear onde a transferência travou.
Depois, o contato precisa ser com o próprio banco, e antes de qualquer outra instância. Ligue para a central, ou abra um chamado pelo aplicativo, informando o end-to-end ID e pedindo por escrito o número de protocolo. Se o banco de quem enviou disser que já debitou e confirmou o envio, peça que ele mesmo acione o suporte do banco recebedor — os sistemas conversam entre si, e é assim que a maioria dos casos se resolve em poucas horas.
Quando o SAC não resolve, o passo seguinte é a ouvidoria da instituição, não o Banco Central. Toda instituição financeira é obrigada a manter uma ouvidoria, e ela costuma ter prazo de resposta mais curto e mais peso interno do que o atendimento de primeira linha.
Quando escalar para o Banco Central
Se a ouvidoria não resolve, ou não responde, o canal oficial é o registro de reclamação contra instituição supervisionada pelo Banco Central, disponível no portal gov.br com conta nível prata ou ouro. A reclamação não é um pedido de reembolso automático (o Banco Central não intervém em disputas contratuais individuais), mas obriga a instituição a responder em até 10 dias úteis, e o volume de reclamações contra um banco entra no radar de supervisão do próprio BC.
Vale registrar mesmo quando o valor já foi devolvido. É esse histórico que sustenta, meses depois, uma cobrança mais dura sobre bancos que deixam o Pix travar com frequência maior que a concorrência.
O cliente do Banco do Brasil ainda esperava o crédito quando a reclamação foi publicada. O comprovante seguia intacto na tela do celular, provando que o dinheiro tinha saído — só que, para o irmão do outro lado, nada disso valia enquanto o saldo não mudasse.
Fontes citadas no texto
- Banco Central do Brasil — Manual de Tempos do Pix (versão 7.0), prazos de liquidação de 40 segundos e 45 minutos
- Banco Central do Brasil — Guia de implementação dos procedimentos de devolução (MED), hipótese de falha operacional
- Gov.br — Registrar reclamação contra instituição supervisionada pelo Banco Central
- Reclame Aqui — caso Banco do Brasil, falha de sistema e Pix não creditado, fevereiro de 2026