
Em 2 de setembro de 2026, uma mulher em Cuiabá fez um Pix de R$ 517 mil para fechar a compra de um imóvel. O vendedor era falso. Nove dias depois, ela tinha R$ 477 mil de volta na conta. 92% do valor. O dinheiro voltou graças ao Mecanismo Especial de Devolução (MED), instrumento que o Banco Central criou dentro do próprio sistema do Pix para tentar travar dinheiro roubado antes que ele suma de vez.
O caso, apurado pelo Ministério Público de Mato Grosso, resume os dois lados do MED: ele funciona, mas raramente sozinho, e raramente por inteiro. Os R$ 40 mil que faltaram provavelmente já tinham virado saque em espécie antes de qualquer bloqueio. Este texto é o manual do que fazer no momento em que o Pix sai da conta errada: onde pedir a devolução dentro do aplicativo, o que separar antes de abrir o pedido, e quanto tempo cada instituição tem, contado em horas, para responder.
O prazo real: quantas horas o banco do golpista tem para responder
Este é o número que a maioria dos textos sobre Pix erra ou simplesmente omite. Segundo o Guia de Implementação dos Procedimentos de Devolução do Banco Central, a instituição que recebeu o Pix tem até 72 horas para bloquear o saldo de forma cautelar e conduzir uma análise mais aprofundada do caso. Concluída essa análise, se o banco recebedor aceitar que houve fraude, o prazo para efetivamente devolver o valor cai para 6 horas — cumprido em 99% dos casos, segundo a mesma norma do BC. Já para decidir se aceita ou rejeita a notificação de infração no seu conjunto, cada participante tem até 7 dias corridos.
Esses tempos valem quando a fraude é confirmada. Se o problema for falha operacional do próprio banco (um Pix duplicado por erro de sistema, por exemplo), o prazo de devolução sobe para 48 horas. E o relógio só começa a contar depois que o pedido é formalmente aceito: a Recuperação de Valores só pode ser aberta em até 80 dias corridos após o Pix original, prazo ampliado pela Instrução Normativa BCB nº 766, em vigor desde 1º de setembro de 2026. Antes disso, quando o alvo da contestação era uma transação de devolução, o limite era de apenas 30 dias — um terço do prazo atual.
Onde fica a opção no aplicativo do banco
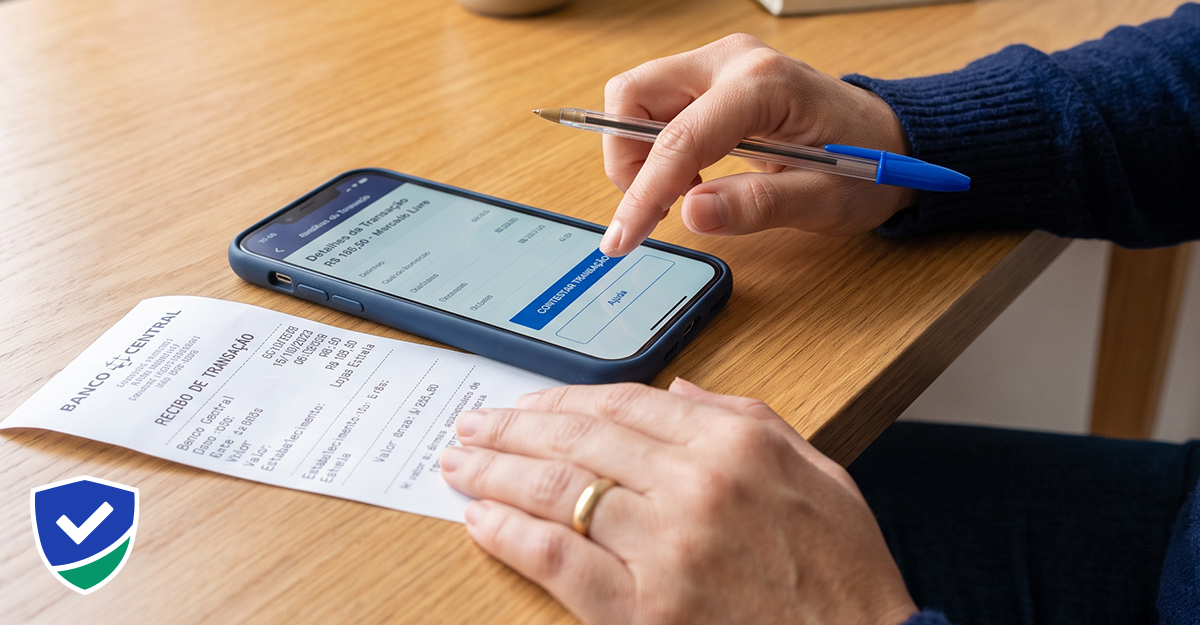
Não existe um botão chamado “MED” na tela inicial de nenhum banco. O caminho passa pelo extrato do Pix, na maioria dos aplicativos: o cliente abre a transação enviada e toca em algo como “Reportar problema” ou “Contestar Pix”, com o rótulo mudando de banco para banco, mas a função é sempre a mesma. Um assistente dentro do próprio app pede os detalhes do golpe e, com isso, abre tecnicamente uma Recuperação de Valores no Diretório de Identificadores de Contas Transacionais (DICT), o sistema central que conecta todas as instituições do Pix.
Quando o autoatendimento trava ou o caso é complexo demais para o assistente virtual, o caminho seguinte é a central de atendimento ou a ouvidoria do banco, por telefone, chat ou agência, pedindo explicitamente a abertura de uma notificação de infração por fraude. Guarde o número de protocolo. Sem ele, não há como cobrar prazo de ninguém depois, nem do banco, nem do Banco Central.
O que separar antes de abrir o pedido
Quatro itens aceleram a análise: o comprovante da transação com o identificador da operação (o código “end to end”, que começa com a letra E), a data e o horário exatos do Pix, o boletim de ocorrência (registrado mesmo que só pela internet) e qualquer print de conversa com o golpista. Pedidos vagos custam mais caro do que pedidos com prova anexada. Desde 1º de setembro de 2026, quando entrou em vigor a versão mais recente das regras do Pix, o cliente pode formalmente anexar essas evidências dentro da própria contestação, o que antes dependia de enviar o material por fora, em anexo ao chamado.
Se o dinheiro já foi sacado ou transferido adiante
O golpista raramente deixa o valor parado esperando o bloqueio. Até fevereiro deste ano, se ele tivesse esvaziado a conta de destino ou repassado o Pix para uma terceira conta, o MED parava ali: o mecanismo só enxergava o primeiro destino. Isso mudou com a Resolução BCB nº 493, publicada em 28 de agosto de 2025 e obrigatória para todas as instituições desde 2 de fevereiro de 2026. Na prática, os bancos passaram a compartilhar entre si o rastro do dinheiro por várias contas na cadeia, tentando bloquear o valor onde quer que ele tenha parado, não só na primeira parada.
Quando não sobra saldo em conta nenhuma, o banco pode rejeitar o pedido por insuficiência de fundos. Mas o caso não precisa morrer ali. A instituição pode continuar monitorando a conta por até 90 dias e devolver em parcelas, se algum valor for creditado depois. Foi essa margem, combinada com uma investigação do Ministério Público, que devolveu os R$ 477 mil da vítima em Cuiabá; os R$ 40 mil que restaram tinham, ao que tudo indica, sido convertidos em espécie antes de qualquer bloqueio chegar.
Os limites do MED: o que ele não garante
Um levantamento do próprio Banco Central, feito a pedido do Finsiders Brasil e divulgado em agosto de 2024, é direto: apenas 8% dos valores contestados como golpe no Pix voltavam para a vítima naquele mês. De R$ 452 milhões sinalizados ao MED, a fatia devolvida foi pequena. O dado é anterior ao rastreamento entre contas trazido pela versão 2.0 do mecanismo, e tende a melhorar com ele. Mas expõe o que o MED sempre foi: um bloqueio rápido sobre dinheiro que ainda existe em algum lugar da cadeia, não uma garantia de reembolso.
Contra três situações, o mecanismo simplesmente não serve: desacordo comercial entre comprador e vendedor, terceiro de boa-fé que recebeu o Pix por engano do próprio remetente, e valor que já saiu do sistema bancário como saque em espécie. Nesses casos, o caminho passa por boletim de ocorrência, Procon ou ação judicial — não pelo MED.
A vítima de Cuiabá recuperou 92% do que perdeu porque agiu rápido e teve o rastro do dinheiro ainda fresco. Quem demora dias para registrar o boletim, ou não encontra a tela certa dentro do aplicativo, está disputando um prazo que já corre desde o instante em que apertou “confirmar”.
Fontes citadas no texto
- Banco Central do Brasil — Guia de Implementação dos Procedimentos de Devolução (MED), bcb.gov.br
- Banco Central do Brasil — FAQ Participantes do Pix, bcb.gov.br
- ABBC — Resolução BCB nº 493, aprimoramento do MED do Pix (28/08/2025)
- Instrução Normativa BCB nº 766, de 27/07/2026 — atualização do Manual Operacional do DICT (repositório Okai)
- O Documento — Ação do Gaeco recupera R$ 477 mil de vítima de golpe via Pix em Cuiabá (11/09/2026)
- Finsiders Brasil — Mesmo com MED, só 8% dos valores roubados via Pix são devolvidos (20/08/2024)