
Um Pix de R$ 2.300 caiu na conta errada.
Aconteceu em 6 de junho de 2025, com um correntista da Caixa Econômica Federal. A chave estava certa na cabeça dele; o número que ele digitou, não. Ele reclamou no mesmo dia no Reclame Aqui, e a resposta do banco resume o problema inteiro: depois que a transação é confirmada, o Pix já está liquidado em tempo real. Não existe botão de cancelar.
Isso não é falha do aplicativo. É o desenho do sistema.
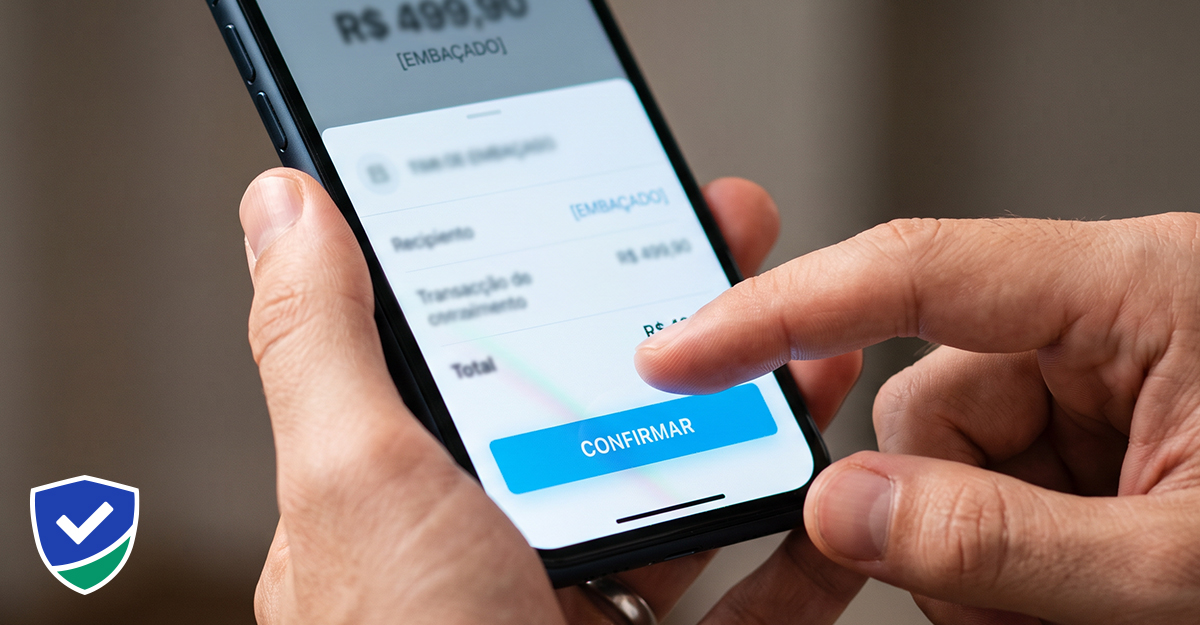
Todo Pix passa por uma tela antes de sair, e é nela que a história quase sempre já foi decidida. O app mostra o nome de quem vai receber o dinheiro. Se aquele nome é o que você esperava, confirmar é o ponto sem volta. Se não é, esse é o único momento em que cancelar ainda depende só de você.
A chave Pix é só um atalho para os dados bancários reais
CPF, e-mail, telefone, chave aleatória: nenhum desses formatos guarda um centavo. Cada chave é uma referência num diretório do sistema financeiro, o DICT, que a resolve para os dados bancários reais: banco, agência, conta, nome do titular. Quando você digita uma chave, o aplicativo consulta esse diretório e traz o nome de quem está do outro lado. É esse nome, não a sequência de números que você digitou, que o Banco Central exige que apareça na tela antes da confirmação.
O Manual de Requisitos Mínimos para a Experiência do Usuário no Pix, do Banco Central, é explícito nisso. Para pagamento com chave, a regra determina “retornar os dados do usuário recebedor para conferência: nome completo, CPF mascarado (…) chave Pix, além de valor e opção de cancelar”. Para quem digita os dados bancários manualmente, sem usar chave, a exigência é a mesma: “retornar o nome do recebedor, com base nos dados digitados pelo pagador, antes da confirmação da transação”. Em nenhum dos dois casos o banco pode pular essa etapa.
Essa tela é o único filtro que existe contra o erro de digitação. Ela não evita golpe, mas evita que uma chave errada vire prejuízo sem que ninguém tenha tido a chance de perceber.
Depois de confirmado, vira liquidação em tempo real
A promessa central do Pix é a velocidade: o dinheiro sai de uma conta e entra na outra em segundos, a qualquer hora, todo dia do ano. Para entregar isso, o sistema não guarda uma janela de arrependimento depois que você aperta confirmar. A liquidação acontece imediatamente, e o valor já pertence à conta de destino.
Foi exatamente essa a resposta que a Caixa deu ao cliente que reclamou dos R$ 2.300: depois da confirmação, o Pix não pode ser cancelado, porque a liquidação é em tempo real. A devolução, quando existe, passa a depender de acordo entre as partes, e o próprio banco reconhece que não tem poder para forçar quem recebeu a devolver.
Isso deixa o consumidor numa posição desconfortável, mas coerente com o resto do sistema: o Pix não tem estorno automático porque, para a maioria das transações, ninguém quer um. Um sistema em que o pagamento pudesse ser desfeito unilateralmente dias depois destruiria a confiança de quem recebe — do vendedor que despachou a mercadoria ao prestador que já fez o serviço.
O MED existe, mas não serve para erro de digitação
Existe um mecanismo do Banco Central para reaver dinheiro depois que ele já saiu: o Mecanismo Especial de Devolução, o MED. Ele funciona rastreando o valor mesmo quando quem recebeu já moveu o dinheiro para outras contas e, segundo o noticiado pela Agência Brasil, passa a valer para todas as instituições a partir de 2 de fevereiro de 2026, com prazo de devolução de até 11 dias após a contestação.
A confusão mais cara é achar que o MED cobre qualquer Pix enviado por engano. Não cobre. Ele existe para casos comprovados de fraude ou de erro operacional da própria instituição financeira, não para o erro de quem digitou um dígito a mais na própria chave. Se você mandou o Pix certo para a chave errada, sem nenhuma fraude envolvida, o MED simplesmente não é o caminho, e o seu banco vai dizer isso.
Quando sobra só a Justiça
Em fevereiro de 2025, um homem tentou transferir R$ 4.000 entre contas próprias e errou a chave. O dinheiro caiu na conta de um desconhecido, que bloqueou o contato assim que ele tentou reaver o valor. Sem fraude comprovada, o banco também não interveio: não havia MED a acionar, e a devolução dependia só da boa vontade de quem recebeu.
O caso foi parar no 2º Juizado Especial Cível de Águas Claras, no Distrito Federal. A juíza reconheceu que o erro foi de quem enviou o Pix, mas isso não deu ao destinatário o direito de ficar com o dinheiro: quem se enriquece à custa alheia sem motivo legítimo é obrigado a devolver. A sentença determinou a restituição integral dos R$ 4.000, ainda cabendo recurso.
É esse o caminho que resta quando a chave errada não envolve fraude e o destinatário se recusa a devolver: uma ação por enriquecimento sem causa, normalmente em juizado especial cível, sem precisar de advogado para valores dentro do teto de alçada.
O que fazer no minuto seguinte ao erro
A ordem importa. Primeiro, contate seu banco e peça, formalmente, que ele tente contato com a instituição de destino: mesmo sem poder forçar a devolução, o registro dessa solicitação costuma pesar depois, inclusive numa ação judicial. Em seguida, procure o próprio destinatário: o nome e o CPF mascarado que apareceram na tela de confirmação já são um ponto de partida real para essa conversa.
Se há indício real de fraude, alguém se passou por você, ou o Pix nem partiu da sua própria ação, é aí que o MED entra, e a contestação deve ser feita direto no aplicativo do banco. Se foi puro erro de digitação e a pessoa do outro lado ignora os contatos, o boletim de ocorrência e o juizado especial cível são o passo seguinte: o precedente de Águas Claras mostra que a Justiça já decidiu a favor de quem errou a chave e contra quem se recusou a devolver.
A tela que mostra o nome antes do dinheiro sair é a última parada. Depois dela, o Pix já foi.
Fontes citadas no texto
- Banco Central do Brasil — Manual de Requisitos Mínimos para a Experiência do Usuário no Pix (regra de exibição do nome do recebedor antes da confirmação)
- Banco Central do Brasil — Guia de implementação dos procedimentos de devolução no Pix (Mecanismo Especial de Devolução, MED)
- Agência Brasil — Veja como vai funcionar a devolução do Pix em caso de golpe (novembro de 2025)
- TJDFT — Justiça determina devolução de valor em caso de Pix enviado por engano (3 de fevereiro de 2025)
- Reclame Aqui — Pix enviado errado e não devolvido, Caixa Econômica Federal (reclamação de 6 de junho de 2025)