
Em maio de 2026, lotéricas de todo o Brasil registraram 859 mil operações de Pix Saque e Pix Troco. Um ano antes, no mesmo mês, tinham sido 1,6 milhão.
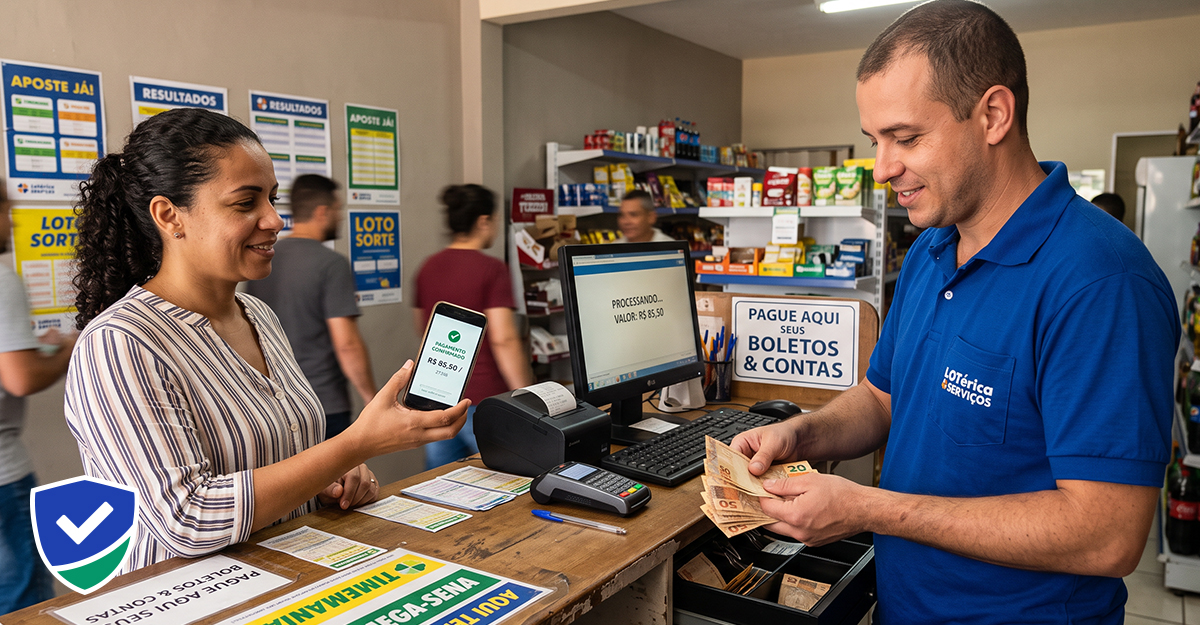
A queda tem uma causa pontual. Desde 16 de março de 2026, a Caixa Econômica Federal parou de oferecer as duas modalidades a quem não é cliente do banco nas lotéricas conveniadas. Cliente da Caixa continua sacando normalmente. Quem não tem conta ali, não. A Federação Brasileira das Empresas Lotéricas (Febralot) chamou a mudança de fonte de “impacto econômico significativo” para o setor, já que milhares de permissionários dependem do movimento gerado pelos serviços financeiros para manter a atividade, e entrou em negociação para tentar reverter a decisão.
O episódio expõe algo que poucos usuários do Pix percebem no dia a dia: sacar dinheiro em espécie pelo aplicativo do banco, sem cartão e sem entrar numa agência, depende de uma rede de estabelecimentos que topam fazer esse papel. E essa rede pode encolher da noite para o dia por decisão de um único participante, sem que nenhuma regra do Banco Central tenha mudado.
Pix Saque e Pix Troco são duas funcionalidades criadas pelo Banco Central para resolver um problema concreto: municípios inteiros sem agência bancária ou caixa eletrônico por perto. Ao credenciar mercados, farmácias, postos de gasolina e lotéricas para entregar dinheiro em espécie mediante uma transferência Pix, o BC multiplicou os pontos onde é possível sacar sem depender da rede física dos bancos.
Como funciona o Pix Saque
No Pix Saque, o cliente não precisa comprar nada. Ele informa ao estabelecimento credenciado, chamado de agente de saque, quanto quer sacar, lê o QR Code gerado na hora ou usa o aplicativo do prestador, confirma a operação pelo próprio banco e recebe o dinheiro no balcão. É o processo inverso de uma compra: em vez de pagar por um produto, o cliente paga pelo próprio dinheiro em espécie, e o estabelecimento entrega as notas assim que a transferência é confirmada.
O que muda no Pix Troco
No Pix Troco, a operação acontece junto com uma compra. O cliente soma, num único Pix, o valor da conta ao quanto quer receber de volta em espécie. Se a compra custou R$ 40 e ele pede R$ 20 de troco, transfere R$ 60 de uma vez — os dois valores aparecem separados no extrato — e o caixa devolve as duas notas de R$ 10 na hora.
Quanto dá para sacar por dia
O teto muda conforme o horário, e já mudou de valor. Até 2 de janeiro de 2023, o limite era de R$ 500 no período diurno e R$ 100 à noite. O Banco Central ampliou os valores para R$ 3.000 de dia e R$ 1.000 à noite (das 20h às 6h), com a justificativa de equiparar o Pix Saque ao que já valia nos caixas eletrônicos comuns. Cada estabelecimento pode fixar um teto menor por conta própria, mas nunca ultrapassar o definido pelo BC.
Quem paga a conta, e quem não pode cobrar
O estabelecimento credenciado está proibido de cobrar qualquer tarifa do cliente que está sacando. A regra consta do Guia de Implementação do Pix Saque e Pix Troco, do próprio Banco Central, que veda “a cobrança de tarifa do usuário pagador” pelo agente de saque como condição contratual para participar do arranjo. Quem eventualmente cobra é o banco ou a instituição de pagamento do cliente, e só depois de esgotadas oito transações gratuitas por mês, somando Pix Saque, Pix Troco e saque tradicional. O estabelecimento recebe um ressarcimento por transação pago pela instituição facilitadora, conforme a FAQ de participantes do Pix — não do bolso do cliente.
Por que o Banco Central criou as duas funções
A ideia nasceu de dois problemas que o BC identificou logo depois de lançar o Pix, em 2020. Comércios pequenos gastam com segurança e logística para manter dinheiro em caixa, e boa parte do país segue longe de uma agência bancária. Transformar o mercado da esquina em ponto de saque atacava os dois problemas ao mesmo tempo: o comerciante ganha movimento e reduz o volume de espécie parado no caixa, e o cliente saca sem percorrer quilômetros até o caixa eletrônico mais próximo.
Pix Saque cresce, Pix Troco cai: os números de 2025
No Relatório de Gestão do Pix 2023-2025, divulgado pelo Banco Central em agosto de 2026, as duas funções aparecem seguindo caminhos opostos. O Pix Saque cresceu 20,8% em número de operações no ano, chegando a 19,5 milhões e movimentando R$ 5,5 bilhões — 36,5% a mais que em 2024. O Pix Troco caiu 11,8%, para 102,3 mil operações, mesmo com o valor movimentado subindo 4,8%, a R$ 19,4 milhões. O próprio relatório credita a queda do troco à digitalização dos pagamentos: quem paga tudo pelo celular tem cada vez menos motivo para pedir dinheiro de volta no balcão.
Ao fim de 2025, cerca de 14 mil estabelecimentos ofereciam as duas modalidades no país, entre correspondentes bancários, lotéricas e pontos de autoatendimento. É justamente essa rede que a decisão da Caixa reduziu de um dia para o outro nas lotéricas, sem qualquer mudança de regra do Banco Central por trás disso. A Febralot negocia a reversão. Até lá, quem mora perto de uma lotérica e não tem conta na Caixa passa antes por uma pergunta simples, no balcão: o estabelecimento ainda oferece o serviço, ou não oferece mais?
Fontes citadas no texto
- Banco Central do Brasil — Guia de Implementação do Pix Saque e Pix Troco (versão 2.2)
- Banco Central do Brasil — FAQ Participantes do Pix (valores de ressarcimento entre instituições)
- Banco Central do Brasil — Relatório de Gestão do Pix 2023-2025 (agosto de 2026)
- CNN Brasil — BC aprimora regras de limites para Pix (1º de dezembro de 2022)
- Oeste Notícias — Lotéricas deixarão de oferecer Pix Saque e Pix Troco a partir de 16 de março (7 de março de 2026)
- Ponta Porã Informa — Pix Saque e Pix Troco caem pela metade após suspensão do serviço em lotéricas (6 de junho de 2026)