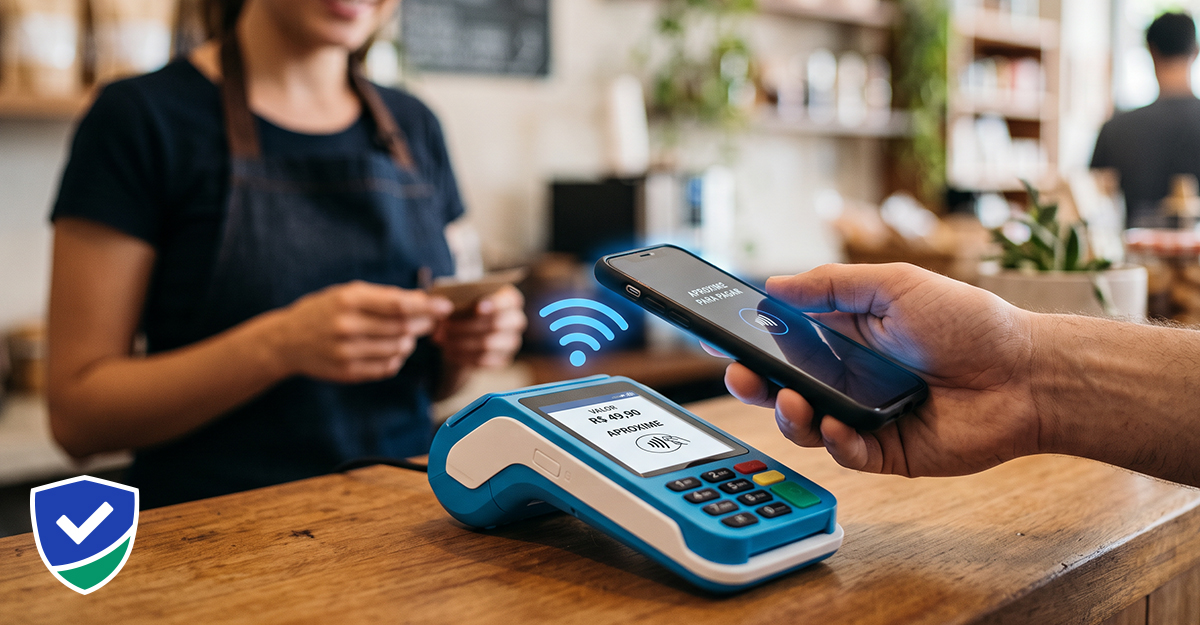

O Pix por aproximação deixou de ter teto fixo de R$ 500 por transação em 1º de outubro. A mudança vale para o Brasil inteiro, assim que venceu o prazo que o Banco Central deu às instituições financeiras para se adaptar.
Quem aproxima o celular ou o relógio de uma maquininha agora pode gastar o valor que quiser, dentro do limite diário que configurou com o próprio banco. Antes, cada transação por aproximação travava em R$ 500, não importa quanto sobrasse no limite da conta.
A troca parece burocracia. Não é.
Até 30 de setembro, o teto fixo funcionava como um freio automático: mesmo que um golpista tivesse o celular destravado em mãos, o prejuízo por aproximação parava em R$ 500. Esse freio sumiu. O novo limite é o que cada cliente define com o banco, e definir um valor alto por conveniência tem um preço se o aparelho for roubado aberto.
O que a Instrução Normativa 746 mudou de fato
A mudança saiu pela Instrução Normativa BCB nº 746, de 16 de junho de 2026, publicada no Diário Oficial da União de 17 de junho (Seção 1, página 457). O texto altera a Instrução Normativa BCB nº 512/2024, que trata dos limites de valor do Pix, e revoga os dispositivos que fixavam o teto de R$ 500 para transações iniciadas por aproximação.
Breno Lobo, chefe-adjunto do Departamento de Competição e de Estrutura do Mercado Financeiro (Decem) do Banco Central, disse que o objetivo é uma experiência “mais aderente ao dia a dia, sem perder de vista os mecanismos de segurança já incorporados ao ecossistema do Pix”. Na prática, o pagamento por aproximação passa a seguir a mesma lógica de limite diário que já vale para Pix por chave e por QR Code.
O prazo até outubro serviu para bancos e fintechs ajustarem seus aplicativos e oferecerem ao cliente uma tela própria para subir ou baixar esse teto. Quem não mexer em nada segue na configuração padrão que o banco aplicar.
Aproximação e Pix tradicional não são a mesma transação
O Pix por aproximação usa o chip NFC do aparelho para conversar direto com a maquininha, do mesmo jeito que um cartão por aproximação. Não abre o aplicativo do banco, não pede chave nem QR Code, e o débito sai na hora.
Para usar, é preciso cadastrar a conta numa carteira digital compatível, hoje Google Wallet ou Samsung Wallet. iPhones ficam de fora: a Apple ainda não se registrou como iniciadora de pagamentos junto ao Banco Central, passo que o Google já deu. Alexandre Bueno, da consultoria Capco, resume o impasse como comercial, não técnico: a Apple cobra pelos seus serviços de pagamento, e o Pix é gratuito.
O Pix tradicional exige um passo a mais sempre: abrir o app, escanear ou colar a chave, conferir o valor, autenticar com senha ou biometria. É mais lento, mas cada etapa é uma chance de o cliente perceber que algo está errado antes de confirmar.
A escala ainda é pequena perto do Pix por QR Code e chave. Em declaração ao Cade sobre a disputa com o Banco Central pelo acesso ao chip NFC, a própria Apple informou que o Pix por aproximação somou 1,05 milhão de transações em janeiro de 2026, contra 2,7 bilhões via QR Code no mesmo mês. É um uso ainda raro, mas crescente, e é exatamente aí que a mudança de outubro pesa mais: quem já usa diariamente tende a ser quem mais sobe o próprio limite.
Para o iPhone, a porta pode se abrir em breve. A Apple prepara, segundo reportagem do InfoMoney, acesso de desenvolvedores ao chip NFC a partir do iOS 18.1, o que permitiria a bancos brasileiros construir sua própria função de aproximação sem depender do Apple Pay. Até a publicação deste texto, a Apple não havia confirmado prazo para aderir às regras do Banco Central.
O preço de aumentar o próprio limite
É aqui que mora a decisão real por trás da norma. Aumentar o limite do Pix por aproximação compra conveniência: menos filas no caixa, menos vezes destravando o celular para confirmar uma compra pequena. Só que essa mesma ausência de confirmação é o que torna a aproximação atraente para quem rouba um aparelho já desbloqueado.
O Brasil já conhece o padrão. Em 2022, a Secretaria de Segurança Pública de São Paulo registrou crescimento de 100% em um ano nos sequestros relâmpago com celular, boa parte deles terminando em transferências via Pix forçadas pela vítima. Um limite de aproximação mais alto, sem senha nem confirmação no meio do caminho, encurta ainda mais o tempo entre o roubo e o prejuízo — o mesmo tipo de janela que os golpes do Pix mais comuns tentam explorar.
O risco não é hipotético, mas também não é motivo para zerar a conveniência. A conta muda conforme o uso: quem compra pão e paga Uber no aproximação todo dia ganha tempo real subindo o limite um pouco. Quem carrega o celular sem bloqueio de tela, ou guarda senha de banco salva no navegador, aumenta o risco acima do ganho ao liberar um teto alto.
Como decidir o seu, na prática
Antes de qualquer número no Pix, o aparelho precisa estar fechado. Bloqueio de tela com senha alfanumérica, biometria ativa e bloqueio de chip (SIM) configurado, para que a linha não migre sozinha para outro celular em caso de furto. Sem isso, qualquer teto de aproximação fica alto demais.
Feito isso, dá para pensar o limite por hábito de consumo. Quem paga poucas compras pequenas por dia pode manter o teto da aproximação parecido com o antigo, por volta de R$ 500 a R$ 1.000, mesmo que o banco permita mais. Quem concentra compras maiores por aproximação, como abastecer o carro ou pagar mercado da semana inteira, tem motivo real para subir esse número. Esse é exatamente o valor que fica exposto se o celular for roubado destravado.
A ferramenta para mexer nesse número já deveria estar disponível no aplicativo de cada banco desde 1º de outubro, por exigência da própria Instrução Normativa 746. Antes de aumentar o seu, abra o app e confira se o limite atual da aproximação é o que você imagina que é. Em boa parte dos casos, ele já mudou sozinho.
Fontes citadas no texto
- Instrução Normativa BCB nº 746, de 16/06/2026, publicada no Diário Oficial da União de 17/06/2026 (Seção 1, p. 457) — fonte primária, cópia hospedada por poder360.com.br
- CNN Brasil, 19/06/2026 — cnnbrasil.com.br
- Tecnoblog, junho de 2026 — tecnoblog.net
- Finsiders Brasil, junho de 2026 (inclui dado da Apple ao Cade sobre volume de transações) — finsidersbrasil.com.br
- Mobiletime, 01/10/2026 (declaração de Breno Lobo, do Banco Central) — mobiletime.com.br
- Agência Brasil (EBC), setembro de 2026 — agenciabrasil.ebc.com.br
- InfoMoney — sobre compatibilidade com iPhone e acesso ao NFC via iOS 18.1 — infomoney.com.br
- Secretaria de Segurança Pública de São Paulo, dado de 2022 sobre sequestros relâmpago, citado via InfoMoney — infomoney.com.br