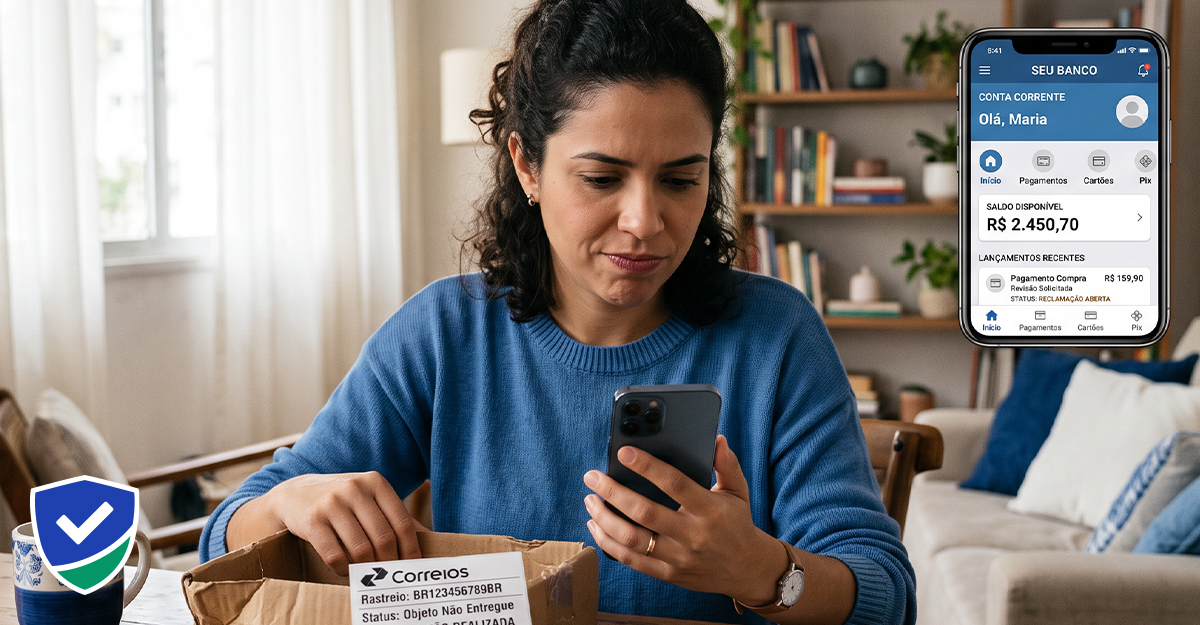

O pacote nunca chegou. Quinze dias depois de comprar um kit de tênis e mochila por R$ 184,78 num site, o rastreio da transportadora já marcava “entregue”, mas não havia caixa nenhuma na porta do comprador. A loja parou de responder e-mail. O telefone de atendimento saiu do ar.
O caso terminou na Justiça de São Paulo, que mandou devolver o dinheiro em dobro. Mas quem paga no cartão de crédito não precisa esperar dois anos de processo para reaver o valor de uma compra que nunca chegou.
O consumidor pode pedir o estorno direto ao banco ou à financeira que emitiu o cartão. É o chargeback: a reversão de uma cobrança já autorizada, apurada entre o emissor do cartão e o credenciador da loja, sem que o comprador precise processar ninguém.
A confusão mais comum é achar que esse pedido só vale para fraude — cartão clonado, compra que o titular nunca fez. Não é. As bandeiras mantêm categorias de disputa próprias para “produto ou serviço não recebido”, que valem mesmo quando a compra foi feita com senha, token ou biometria do próprio titular. Quem aprovou o pagamento cumpriu a parte dele. Quem falhou foi o vendedor, que recebeu e não entregou.
Isso muda o cálculo de quem vê a loja atrasar a entrega por meses, sumir do ar ou simplesmente fechar as portas. O caminho não depende só do Procon ou da sorte de a empresa ainda existir. Passa pelo próprio banco, que tem obrigação de apurar o pedido, com prazo para isso.
O pedido que não exige provar fraude
Visa e Mastercard classificam os motivos de disputa em categorias internas, e uma das mais usadas em compras on-line é justamente a de mercadoria ou serviço que não chegou. O titular aponta a transação, a data de entrega prometida e o motivo, e o processo corre entre o emissor do cartão e o credenciador da loja, por dentro do próprio arranjo de pagamento.
Cada emissor define o prazo para receber esse pedido, e o intervalo varia de cerca de 30 a mais de 120 dias contados da compra, dependendo da instituição e do tipo de disputa. Por isso o primeiro passo, antes de qualquer contato com o banco, é guardar prova de que a entrega não aconteceu: print do rastreio, e-mails trocados com a loja, o prazo de entrega informado no ato da compra.
O banco não pode recusar o pedido só porque a compra foi aprovada com senha ou biometria. A validação da transação prova que o titular concordou em pagar — não que o vendedor cumpriu a obrigação de entregar. São duas coisas diferentes, e a regra de disputa trata cada uma separadamente.
A regra que o Banco Central impôs às bandeiras
O Banco Central mexeu recentemente nas regras que sustentam esse fluxo. A Resolução BCB nº 522, publicada em 11 de novembro de 2025, alterou a Resolução BCB nº 150/2021 e reorganizou como bandeiras, emissores e credenciadoras dividem o risco financeiro dentro de um arranjo como Visa ou Mastercard.
A mudança central: emissores e credenciadoras respondem financeiramente por uma disputa até 180 dias depois da autorização da transação. Passado esse prazo, a responsabilidade pela reversão passa para a própria bandeira, que atua como garantidora final do sistema, inclusive com recursos próprios, se os demais participantes não tiverem caixa para isso.
A norma não trata do direito de contestação do consumidor; regula a divisão de custo entre os participantes do arranjo. Mas o efeito chega ao comprador de outro jeito: bandeiras que antes empurravam o prejuízo para adquirentes menores agora carregam parte dele, o que reduz o incentivo para travar ou arrastar um pedido legítimo. O Banco Central afirmou que a mudança busca “aumentar a segurança, a transparência e a eficiência” do sistema de pagamentos.
Quando o banco nega, o Código de Defesa do Consumidor entra
Se o banco nega o pedido, ou simplesmente não responde, o consumidor tem respaldo legal para ir além do chargeback. O artigo 14 do Código de Defesa do Consumidor responsabiliza objetivamente o fornecedor de serviços por falhas na prestação — não é preciso provar dolo nem negligência, só o defeito: pagar e não receber.
O artigo 35 dá ao comprador a escolha entre exigir o cumprimento forçado do contrato, aceitar produto equivalente ou pedir o dinheiro de volta, com correção. O artigo 42, parágrafo único, prevê devolução em dobro de quantia cobrada indevidamente, a mesma tese usada no caso do kit de tênis.
O Superior Tribunal de Justiça trata o tema com regularidade. A Súmula 479 fixa que instituições financeiras respondem objetivamente por fraudes internas em operações bancárias. E, em 25 de abril de 2025, a Terceira Turma julgou o REsp 2.180.780, fixando que o lojista carrega sozinho o prejuízo de um chargeback só quando descumpriu um dever contratual — no caso analisado, vender e entregar a mercadoria a pessoa diferente do titular do cartão, sem checar a identidade do comprador.
A régua muda conforme quem errou. Mas em nenhuma dessas situações o consumidor fica sem caminho: se a loja sumiu, se o banco não devolveu o valor, ou se os dois lados jogam a responsabilidade um para o outro, o CDC garante o direito de reaver o dinheiro — no banco, no Procon ou na Justiça.
Como pedir o estorno sem perder o prazo
O primeiro contato é sempre com a loja, por e-mail ou chat, guardando print da conversa e da data. Sem resposta em poucos dias, o passo seguinte é abrir a contestação (no aplicativo do banco, na central de atendimento ou por escrito) pelo motivo “produto não recebido”, anexando comprovante de pagamento, prazo de entrega prometido e a prova de que ele estourou.
Se o banco recusar sem justificativa por escrito, ou deixar o pedido parado, cabe reclamação na ouvidoria da instituição e, na sequência, no Banco Central, pelo aplicativo BC ou pelo site consumidor.gov.br, que obriga a empresa a responder em prazo determinado. Persistindo a negativa, o Juizado Especial Cível recebe a ação sem advogado para valores até 20 salários mínimos.
O consumidor do kit de tênis não teve essa sorte rápida. Entrou com ação, esperou o processo correr pela 27ª Câmara de Direito Privado do Tribunal de Justiça de São Paulo e só viu o dinheiro voltar, em dobro e mais R$ 2 mil por dano moral, numa decisão divulgada em outubro de 2020, quase dois anos depois da compra. A mochila e o tênis nunca apareceram. O que voltou foi só o valor: R$ 369,56 de ressarcimento, debitado da loja que não entregou nada.
Fontes citadas no texto
- Tribunal de Justiça de São Paulo (TJSP). “E-commerce que não entregou produto deve indenizar cliente por danos morais e materiais” — Apelação nº 1004314-59.2020.8.26.0005, 27ª Câmara de Direito Privado, rel. des. Campos Petroni. Notícia de 23/10/2020. tjsp.jus.br
- Banco Central do Brasil, via Agência Brasil. “BC: bandeira de cartão terá de pagar transações em caso de falhas” (Resolução BCB nº 522/2025, que altera a Resolução BCB nº 150/2021). 11/11/2025. agenciabrasil.ebc.com.br
- Superior Tribunal de Justiça (STJ). “Lojista é responsável por contestação de compra se realizar transações sem cautela” (REsp 2.180.780, rel. min. Ricardo Villas Bôas Cueva, Terceira Turma). 25/04/2025. stj.jus.br
- Código de Defesa do Consumidor, Lei nº 8.078/1990, arts. 14, 35 e 42. planalto.gov.br
- Súmula 479 do STJ, comentada em Migalhas. migalhas.com.br