
Uma batedeira de R$ 499 virou fatura de R$ 1.206. A diferença: seguros e serviços que o cliente nunca pediu, somados à nota sem aviso.
O caso é de Campina Grande, na Paraíba, numa loja da rede Casas Bahia. O consumidor comprou o eletrodoméstico em 27 de outubro de 2025 e tentou cancelar a compra oito dias depois — foi então que percebeu os itens extras na fatura, mais de R$ 700 acima do valor combinado. O Procon Municipal de Campina Grande multou a rede em R$ 50 mil, decisão anunciada em 21 de janeiro deste ano. A empresa tem dez dias, a partir da notificação, para recorrer ou pagar.
O nome jurídico para o que aconteceu é venda casada: condicionar a venda de um produto ou serviço à compra obrigatória de outro. A prática é proibida desde 1990 pelo artigo 39, inciso I, do Código de Defesa do Consumidor — e não fica só no varejo. Aparece no chip que só vem com o celular de uma operadora, no seguro do carro financiado que o banco escolhe por você, no plano de saúde emplacado junto com exames que ninguém pediu.
O que a lei proíbe, exatamente
O texto é curto. Proíbe “condicionar o fornecimento de produto ou de serviço ao fornecimento de outro produto ou serviço, bem como, sem justa causa, a limites quantitativos”. Duas coisas contam para configurar a infração: a obrigatoriedade e a ausência de justificativa razoável para o vínculo.
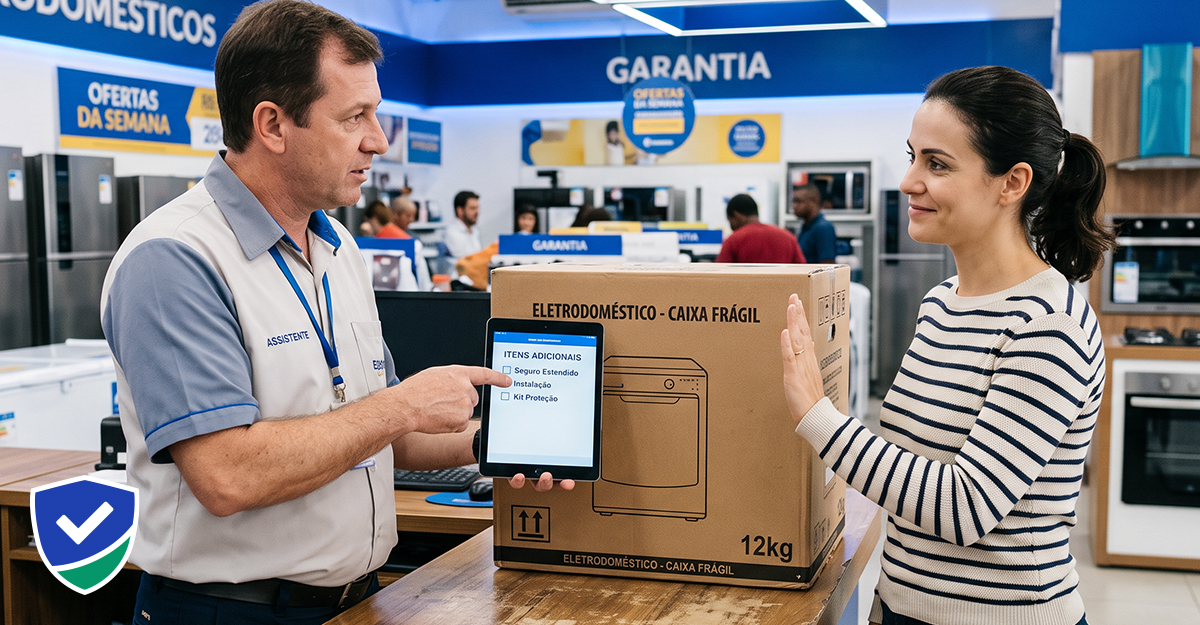
Isso separa venda casada de combo comercial comum. Uma loja pode dar capinha de brinde no celular, ou desconto para quem leva o carregador junto — desde que o cliente possa recusar sem perder o produto principal. O problema começa quando o item extra é entregue sem opção de recusa, muitas vezes sem sequer avisar o comprador do que foi incluído na nota. Foi exatamente o que o Procon identificou na compra da batedeira: os serviços entraram no valor final sem que o consumidor tivesse escolhido nada.
O precedente do STJ que atinge os bancos
O setor bancário concentra boa parte das denúncias, porque o crédito dá à instituição financeira um poder de barganha que o varejo comum não tem: sem financiamento aprovado, não há carro, não há casa. Em dezembro de 2018, a Segunda Seção do Superior Tribunal de Justiça julgou o Tema 972, sob os recursos repetitivos REsp 1.639.320/SP e REsp 1.639.259/SP, e fixou a tese: nos contratos bancários em geral, o consumidor não pode ser compelido a contratar seguro com a instituição financeira ou com a seguradora por ela indicada. A decisão suspendeu 3.711 processos que discutiam o mesmo ponto em todo o país.
A tese não proíbe o seguro em si — prestamista, de proteção financeira, o nome varia conforme o banco. Proíbe a obrigação de contratá-lo com a seguradora que o banco aponta. Na prática, cabe ao próprio consumidor provar que foi coagido a fechar com aquela empresa específica; assinar um contrato de adesão que já vem com a cláusula pronta não basta sozinho para caracterizar venda casada, segundo a interpretação que os tribunais adotaram depois do julgamento.
Quando o problema fecha a agência inteira
Em Florianópolis, o histórico de reclamações chegou a fechar uma agência bancária. O Procon da capital interditou por 48 horas, em 23 de julho deste ano, a agência 348 do Bradesco, na Praça XV de Novembro, depois de mais de 400 reclamações em 36 meses envolvendo venda casada de produtos financeiros, cobranças indevidas e contratação de serviços sem autorização. Antes da interdição, o órgão já havia emitido cerca de 150 notificações à mesma agência.
“É inadmissível que uma instituição financeira de alcance nacional acumule centenas de reclamações”, disse Tiago Silva, diretor do Procon de Florianópolis, ao anunciar a medida. Se o banco não corrigir as práticas apontadas, a multa pode chegar a R$ 1 milhão por dia. A resposta do Bradesco foi redirecionar os clientes para outra agência, a poucas quadras dali.
O que fazer no balcão, na loja ou na agência
Recusar o item extra na hora costuma resolver mais rápido do que qualquer reclamação posterior. Peça ao vendedor para retirar o seguro, o serviço de instalação ou o plano de garantia da nota antes de assinar qualquer coisa — recusar é um direito seu, não uma cortesia da loja. Se o sistema não permitir vender o produto sem o item embutido, isso já é indício de venda casada; vale registrar um print da tela ou pedir a recusa por escrito.
Quando a imposição já aconteceu, o caminho é o consumidor.gov.br ou o Procon da cidade, com nota fiscal, contrato e prints em mãos. Bancos e seguradoras respondem também ao Banco Central e à Susep. Nenhum desses canais exige advogado.
A Casas Bahia tem até o início de fevereiro para decidir se recorre ou paga os R$ 50 mil. O consumidor da batedeira, por enquanto, segue com uma fatura de R$ 1.206 no cartão — o mesmo cartão que deveria ter cobrado R$ 499.
Fontes citadas no texto
- Planalto — Lei 8.078/1990 (Código de Defesa do Consumidor), art. 39, inciso I
- Superior Tribunal de Justiça — “Segunda Seção fixa em repetitivo três novas teses sobre direito bancário”, notícia de 5 de fevereiro de 2019 sobre o Tema 972 (REsp 1.639.320/SP e REsp 1.639.259/SP, julgado em 12/12/2018)
- Banca de Jornalistas / Procon Municipal de Campina Grande — “Batedeira de R$ 499 vira dívida de R$ 1.200: Procon-CG multa loja em R$ 50 mil por venda casada”, 21 de janeiro de 2026
- ND Mais — “Mais de 400 reclamações: veja o que levou agência do Bradesco a ser interditada em Florianópolis”, 23 de julho de 2026
- Governo Federal — Plataforma consumidor.gov.br, canal oficial de reclamação